最近复盘了多只这两年涨幅超10倍的公司,发现它们都有一个共同的特点,那就是在起涨前,股价普遍不高,都在10元左右。而且,业绩还都出现了爆发式的增长。业绩暴增,往往说明行业突然进入了景气周期,这是一种趋势性的反转,后劲往往会比较足。比如,沪电股份,23年启动的时候股价在10.65元左右,现在97.54元;再比如,东山精密,启动的时候,股价10.69元,现在股价146元……
根据这两个特点,经过复盘发现,目前股价在8元以下,并且年报业绩增长超过3倍的公司,全A股现在仅有6家,而且还都是细分领域的行业龙头。具体什么情况,我们来梳理一下。
第一家,新兴铸管,现价4.51元
公司是国内球墨铸铁管行业龙头,拥有显著的产能优势与技术壁垒。2025年,公司全年实现营收370.22亿元,同比增长2.29%,归母净利润9.47亿元,同比暴增465.67%,扣非净利润达7.38亿元,并成功实现扭亏并暴增589.92%!
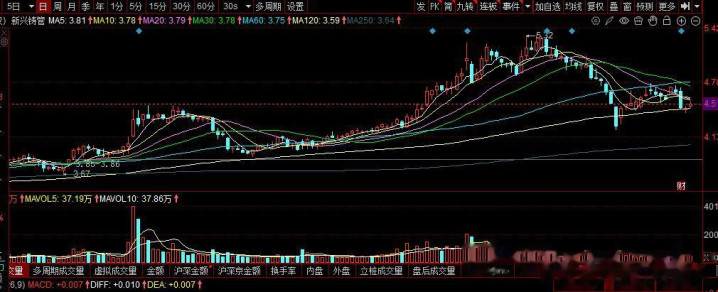
公司年报业绩大增的原因,主要得益于原材料成本显著下降及公司内部控费增效措施的有力执行。公司股价要想增长超十倍,必须要借力国内城市管网改造及水利设施建设等政策利好,但从目前的基建投资情况来看,估计也比较困难。
第二家,珠江股份,现价4.71元
2025年,公司已完成重大资产重组,将原房地产业务全部置出,成功转型为以"城市服务+文体运营"双轮驱动的轻资产运营模式。
重组后,公司2025年业绩表现比较亮眼:实现营业收入15.87亿元,同比增长1.87%,归母净利润7400.12万元,同比大幅增长375.15%。实现扣非净利润5584.59万,同比增长99.43%!
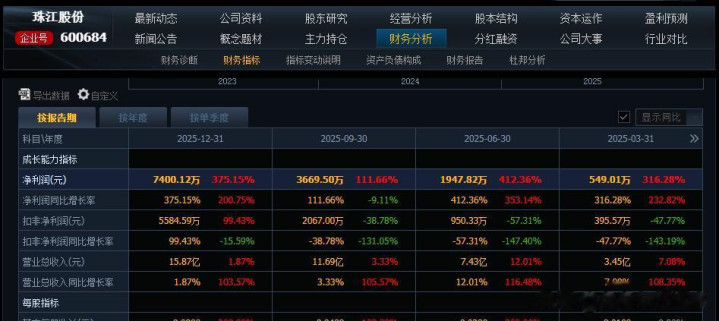
公司虽然实现了从地产向文旅运营的转型,但股价想涨十倍,就需要净利润从0.74亿元跃升至7.4亿元方可支撑,不过以公司当前体量和当下的经济环境,难度也是极大的。
第三家,吉鑫科技,现价6.02元
公司是专业的大型风力发电机组零部件生产企业,主营风电铸件,如轮毂、底座、轴承座等。受益于风电行业景气度提升及原材料成本下降,2025年全年实现营业总收入14.06亿元,同比增长15.61%,归母净利润1.35亿元,同比激增343.81%!
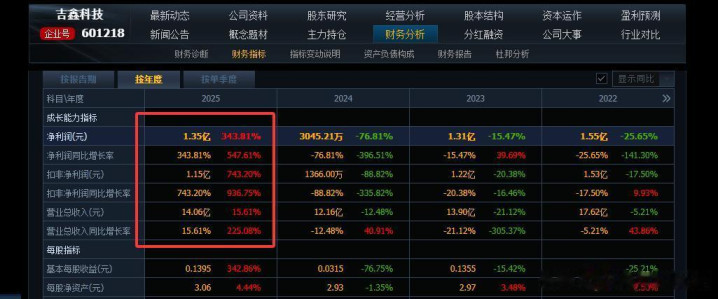
公司的这个业绩增速就比较猛了,较2024年,出现了爆发式的增长。而且风电作为新能源行业,近几年也备受政策支持。不过,风电铸件行业竞争激烈,公司作为风电产业链中上游配套企业,仍面临下游整机厂商的降本压力,想涨十倍,也不容易啊。
第四家,合康新能,现价6.81元
公司背靠美的集团,聚焦高压变频器、绿色能源解决方案、户用储能及光伏逆变器三大业务,这几年的发展也比较迅速。2025年,公司全年实现营业收入74.49亿元,同比增长55.95%,归母净利润6201.20万元,同比增长502.28%,也达到了入选条件。
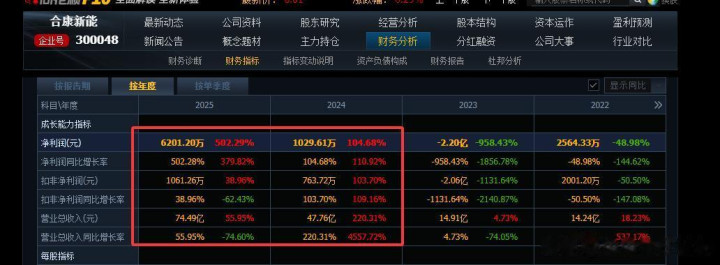
根据公司发布的股权激励计划,明确以2025年业绩为基准,设定了净利润增长率目标,也即是:2026年不低于108%,2027年不低于441%,2028年不低于974%。这意味着到2028年,公司净利润目标是2025年的近十倍。
若该目标得以实现,叠加美的集团的资金与技术赋能,以及新能源业务的高速增长预期,想涨十倍,也是有着一定的可能的。只不过,每一步都需要业绩的强力支撑,就看它的成长能不能继续保持吧。
第五家,凯恩股份,现价7.04元
公司主营特种纸基功能材料,产品涵盖烟用配套用纸、特种食品包装纸、电解电容器隔膜纸等领域,其中电解电容器纸在全球仅与日本NKK实现系列化生产,在国内处于垄断地位。
2025年,公司全年实现营业收入6.27亿元,同比增长6.17%,归母净利润3169.83万元,同比增长452.16%,但扣非归母净利润仅999万元,同比下降34.1%。
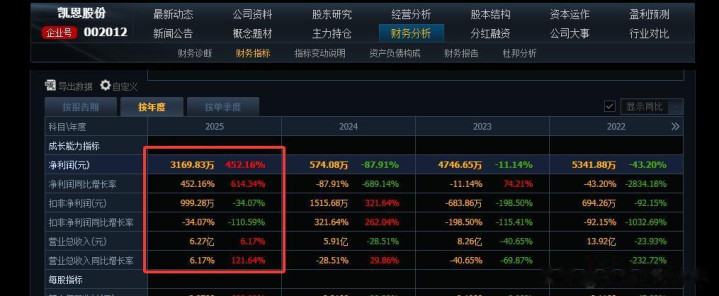
由此看来,公司2025年净利润的暴增,主要来自非经常性损益,其主营业务的真实盈利,仅999万,还大幅下滑了34.1%,还是太弱了。
第六家,南网能源,现价7.65元
公司是中国南方电网旗下的综合能源服务商,专注于工业节能、建筑节能及智慧能源等领域。2025年,公司全年实现营业收入36.78亿元,同比增长16.59%,归母净利润3.46亿元,成功实现扭亏为盈并大增696.1%;实现扣非净利润3.46亿,也同比大增了428.83%!
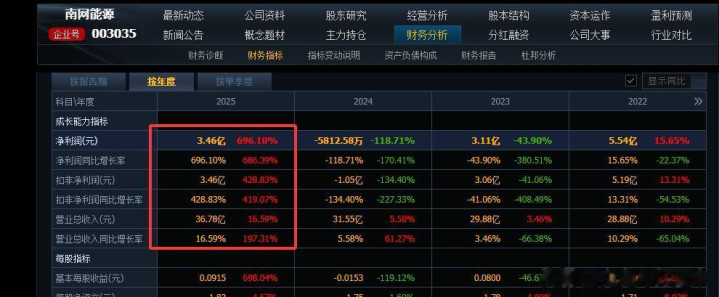
公司业绩改善,主要得益于战略转型推进、智慧能源业务扩张及生物质板块负面影响的减弱。而且,公司深耕节能减碳领域,符合国家双碳战略方向,市场空间也是比较广阔的。但短期爆发容易,长期成长,就没有那么容易了。公司股价若想继续大涨,就看其业绩的增速,是否能够继续保持了。
卓信宝提示:文章来自网络,不代表本站观点。